A nefropatia grave é uma das doenças que garantem o direito à isenção de Imposto de Renda sobre aposentadorias, pensões e determinados rendimentos de militares da reserva remunerada ou reformados, conforme previsto no artigo 6º, inciso XIV, da Lei nº 7.713/1988.
O benefício tributário pode representar uma redução importante nas despesas de pessoas que convivem com doenças renais, especialmente quando precisam de acompanhamento médico contínuo, medicamentos, exames frequentes, hemodiálise ou outros tratamentos.
Entretanto, existe uma questão fundamental: nem toda doença renal crônica é automaticamente considerada nefropatia grave para fins de isenção de Imposto de Renda.
O reconhecimento do direito depende da análise das características da doença, do grau de comprometimento da função renal e da documentação médica disponível.
Além disso, muitas pessoas desconhecem que a isenção pode ser reconhecida mesmo quando a doença surgiu depois da aposentadoria e que, em determinadas situações, é possível recuperar valores de Imposto de Renda pagos indevidamente em anos anteriores.
Neste artigo, explicamos o que caracteriza a nefropatia grave, quais estágios da doença renal podem justificar a isenção, quais exames e documentos são importantes e como proceder quando o pedido é negado.
Quem tem direito à isenção de Imposto de Renda por nefropatia grave?
A Lei nº 7.713/1988 prevê expressamente a nefropatia grave entre as doenças que permitem a isenção de Imposto de Renda sobre determinados rendimentos.
O direito pode beneficiar:
- Aposentados pelo INSS;
- Servidores públicos aposentados por regimes próprios de previdência;
- Pensionistas;
- Militares reformados ou da reserva remunerada;
- Beneficiários de previdência complementar, quando os rendimentos estiverem abrangidos pela legislação.
Não é necessário que a doença renal tenha sido a causa da aposentadoria.
Uma pessoa que se aposentou por idade ou tempo de contribuição, por exemplo, pode desenvolver nefropatia grave muitos anos depois e passar a ter direito à isenção.
Da mesma forma, quem já apresentava a doença antes de se aposentar pode obter o benefício tributário a partir da aposentadoria, desde que preenchidos os requisitos legais.
Outro ponto importante é que a isenção não depende da incapacidade para o trabalho.
O aposentado pode continuar exercendo atividade profissional e ter direito à isenção sobre os proventos de aposentadoria. Nesse caso, entretanto, a remuneração recebida pelo trabalho continua sujeita à tributação normal.
O que é nefropatia grave?
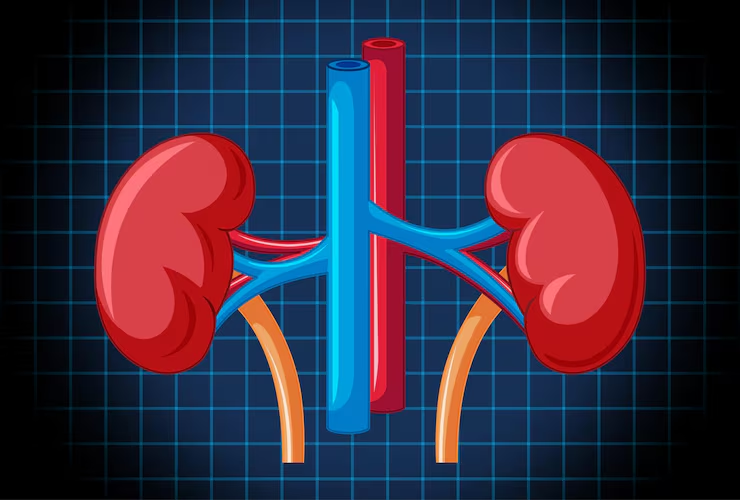
Nefropatia é o termo médico utilizado para designar doenças que comprometem os rins.
Esses órgãos desempenham funções essenciais ao organismo, como filtrar o sangue, eliminar resíduos metabólicos, controlar a quantidade de água e sais minerais, participar da regulação da pressão arterial e produzir substâncias importantes para a formação das células sanguíneas e a saúde dos ossos.
Quando os rins apresentam alterações estruturais ou funcionais, essas atividades podem ficar comprometidas.
As doenças renais possuem diferentes causas, manifestações e níveis de gravidade.
Entre as condições que podem provocar comprometimento renal estão:
- Nefropatia diabética;
- Nefropatia hipertensiva;
- Glomerulonefrites;
- Doença renal policística;
- Nefrite lúpica;
- Doenças renais hereditárias;
- Lesões renais provocadas por medicamentos ou substâncias tóxicas;
- Doenças vasculares;
- Obstruções do trato urinário;
- Outras condições que prejudicam a estrutura ou a função dos rins.
A existência de uma dessas doenças, entretanto, não significa necessariamente que o paciente apresente nefropatia grave.
Para fins de isenção tributária, é necessário verificar se o comprometimento renal possui gravidade suficiente para o enquadramento na condição prevista em lei.
Doença renal crônica e nefropatia grave são a mesma coisa?
Não necessariamente.
A doença renal crônica, também conhecida pela sigla DRC, é caracterizada pela presença de alterações estruturais ou funcionais dos rins durante pelo menos três meses, com repercussões para a saúde.
Segundo as diretrizes internacionais da Kidney Disease: Improving Global Outcomes, conhecidas como KDIGO, a classificação da doença renal crônica considera três elementos principais:
- A causa da doença;
- A taxa de filtração glomerular;
- O grau de albuminúria, que corresponde à presença de albumina na urina.
A doença renal crônica pode apresentar diferentes níveis de comprometimento.
Existem pessoas com alterações renais discretas, que mantêm boa parte da função dos rins, enquanto outras apresentam perda acentuada dessa função, complicações importantes e necessidade de terapia renal substitutiva.
Por isso, o diagnóstico de doença renal crônica, isoladamente, não é suficiente para afirmar que existe direito à isenção de Imposto de Renda.
É necessário avaliar o estágio da doença, sua evolução, as complicações e os tratamentos realizados.
Qual estágio da doença renal dá direito à isenção de Imposto de Renda?
Essa é uma das dúvidas mais importantes de aposentados e pensionistas diagnosticados com insuficiência renal.
A legislação tributária não estabelece um estágio específico da doença renal que determine automaticamente a concessão da isenção.
Também não fixa um valor mínimo de creatinina ou uma taxa de filtração glomerular obrigatória.
Entretanto, a classificação médica da doença renal crônica fornece elementos relevantes para avaliar sua gravidade.
Como são classificados os estágios da doença renal crônica?
A classificação internacional KDIGO divide a função renal em seis categorias, considerando a taxa de filtração glomerular estimada.
| Estágio | Taxa de filtração glomerular | Comprometimento da função renal |
|---|---|---|
| G1 | Igual ou superior a 90 | Função normal ou elevada |
| G2 | Entre 60 e 89 | Redução leve |
| G3a | Entre 45 e 59 | Redução leve a moderada |
| G3b | Entre 30 e 44 | Redução moderada a acentuada |
| G4 | Entre 15 e 29 | Redução acentuada |
| G5 | Inferior a 15 | Falência renal |
Os valores são expressos em mL/min/1,73 m².
A classificação deve ser interpretada juntamente com outros marcadores de lesão renal. Uma taxa de filtração normal ou discretamente reduzida, isoladamente, não caracteriza doença renal crônica.
Doença renal crônica estágio 3 dá direito à isenção?
O estágio 3 corresponde a uma redução moderada da função renal, com diferentes níveis de comprometimento.
Nem todas as pessoas nesse estágio apresentam a mesma condição clínica.
Alguns pacientes mantêm estabilidade durante muitos anos, enquanto outros desenvolvem complicações, perda progressiva da função renal e alterações metabólicas importantes.
Por isso, o estágio 3 não permite uma conclusão automática sobre o direito à isenção.
É necessário avaliar, entre outros aspectos, a evolução dos exames, a presença de proteinúria, a velocidade de progressão da doença, as complicações e as repercussões sobre a saúde.
Doença renal crônica estágio 4 pode ser considerada nefropatia grave?
O estágio 4 representa uma redução acentuada da função renal, com taxa de filtração glomerular entre 15 e 29 mL/min/1,73 m².
Nessa fase, podem surgir complicações como anemia, alterações dos níveis de potássio, acidose metabólica, distúrbios minerais e ósseos, retenção de líquidos e dificuldades no controle da pressão arterial.
Também pode ser necessário preparar o paciente para futuras modalidades de terapia renal substitutiva.
O estágio 4 constitui um elemento médico relevante para demonstrar a gravidade da doença renal.
Contudo, a Lei nº 7.713/1988 não estabelece que toda pessoa classificada nesse estágio tenha automaticamente direito à isenção.
A conclusão deve considerar o conjunto dos elementos clínicos e a documentação médica.
Doença renal crônica estágio 5 dá direito à isenção?
O estágio 5 corresponde à falência renal, caracterizada por taxa de filtração glomerular inferior a 15 mL/min/1,73 m².
Trata-se de um comprometimento muito importante da função dos rins.
Nessa fase, o paciente pode necessitar de hemodiálise, diálise peritoneal ou transplante renal, embora nem todas as pessoas iniciem imediatamente uma dessas modalidades de tratamento.
A falência renal constitui evidência médica especialmente relevante para a caracterização de nefropatia grave.
Ainda assim, para o reconhecimento da isenção, é necessário comprovar a condição clínica, identificar quando ela se estabeleceu e verificar se os rendimentos recebidos estão abrangidos pela legislação.
É necessário fazer hemodiálise para ter direito à isenção de Imposto de Renda?
Não. A legislação não exige que o paciente esteja em hemodiálise para reconhecer a nefropatia grave.
A hemodiálise é um tratamento utilizado para substituir parcialmente funções dos rins quando eles não conseguem desempenhá-las adequadamente.
Durante o procedimento, o sangue passa por um equipamento que remove resíduos metabólicos e excesso de líquidos.
A necessidade de hemodiálise representa um elemento importante na comprovação da gravidade da doença renal.
Entretanto, algumas pessoas apresentam comprometimento renal muito acentuado antes mesmo de iniciar o tratamento dialítico.
Outras permanecem em tratamento conservador, com acompanhamento médico e controle das complicações.
Nessas situações, a ausência de hemodiálise não significa necessariamente ausência de nefropatia grave.
O que deve ser analisado é o quadro clínico efetivamente apresentado pelo paciente.
Quem faz diálise peritoneal também pode ter direito?
Sim.
A diálise peritoneal é outra modalidade de terapia renal substitutiva, que utiliza uma membrana existente no abdômen para auxiliar na remoção de resíduos e líquidos do organismo.
A utilização dessa modalidade também pode demonstrar comprometimento renal grave.
Não existe fundamento na Lei nº 7.713/1988 para restringir a isenção exclusivamente aos pacientes submetidos à hemodiálise.
Quem fez transplante renal pode ter direito à isenção de Imposto de Renda?
O transplante renal merece atenção especial.
Muitas pessoas que passaram por transplante apresentam melhora significativa da função renal e conseguem retomar diversas atividades cotidianas.
Entretanto, isso não significa que o histórico da doença renal grave tenha deixado de existir.
O transplante é uma modalidade de terapia renal substitutiva, utilizada em pessoas com comprometimento renal avançado.
Após o procedimento, o paciente geralmente necessita de acompanhamento médico contínuo e utilização de medicamentos imunossupressores para reduzir o risco de rejeição do órgão transplantado.
Também podem ocorrer complicações relacionadas ao funcionamento do enxerto, infecções e outros problemas clínicos.
A melhora após o transplante elimina o direito à isenção?
Não necessariamente.
O Superior Tribunal de Justiça consolidou, por meio da Súmula 627, o entendimento de que o reconhecimento ou a manutenção da isenção por doença grave não exige a demonstração de sintomas atuais ou de recidiva da enfermidade.
Isso significa que a melhora clínica após o tratamento não afasta automaticamente o direito quando a doença grave foi efetivamente comprovada.
No caso do transplante renal, é importante analisar:
- A doença que provocou a perda da função renal;
- O histórico de insuficiência renal grave;
- A necessidade anterior de diálise;
- A data do transplante;
- A função atual do rim transplantado;
- O tratamento imunossupressor;
- As complicações existentes;
- A documentação médica anterior e posterior ao procedimento.
O transplante renal não constitui, por si só, uma hipótese autônoma de isenção expressamente prevista na lei.
O enquadramento deve ser examinado a partir da nefropatia grave e das provas médicas disponíveis.
Da mesma forma, a melhora da função renal após o transplante não deve ser utilizada isoladamente para desconsiderar a existência anterior de doença grave.
Nefropatia diabética dá direito à isenção de Imposto de Renda?
A nefropatia diabética é uma complicação renal associada ao diabetes mellitus.
A doença pode provocar alterações nos pequenos vasos sanguíneos dos rins, aumento da eliminação de albumina pela urina e redução progressiva da função renal.
Em determinadas situações, pode evoluir para doença renal crônica avançada e falência renal.
O diabetes, isoladamente, não está incluído no rol de doenças do artigo 6º, XIV, da Lei nº 7.713/1988.
Entretanto, quando o diabetes provoca nefropatia grave, o enquadramento pode decorrer da doença renal, que está expressamente prevista na legislação.
O reconhecimento depende da comprovação do comprometimento renal grave, e não apenas do diagnóstico de diabetes.
Nefropatia hipertensiva dá direito à isenção?
A hipertensão arterial pode provocar danos progressivos aos vasos sanguíneos renais, comprometendo a capacidade de filtração dos rins.
Quando esse processo resulta em doença renal grave, pode existir possibilidade de enquadramento na isenção tributária.
Assim como ocorre com o diabetes, a hipertensão arterial isolada não é suficiente para justificar a isenção por nefropatia grave.
É necessário demonstrar que houve comprometimento renal com gravidade compatível com a condição prevista em lei.
Qual CID comprova a nefropatia grave?
O Código Internacional de Doenças, conhecido como CID, é utilizado para identificar doenças e condições de saúde.
Na classificação CID-10, a doença renal crônica pode ser identificada por códigos da categoria N18, incluindo:
- N18.2 — Doença renal crônica estágio 2;
- N18.3 — Doença renal crônica estágio 3;
- N18.4 — Doença renal crônica estágio 4;
- N18.5 — Doença renal crônica estágio 5.
Outros códigos podem ser utilizados conforme a doença renal específica e sua causa.
É importante compreender que não existe um CID que, isoladamente, garanta a isenção de Imposto de Renda por nefropatia grave.
O código identifica o diagnóstico, mas não necessariamente demonstra todas as características relevantes para a avaliação da gravidade.
Por isso, um laudo que apresenta apenas o CID, sem explicar o comprometimento renal, pode ser insuficiente para fundamentar o pedido.
O ideal é que o relatório médico apresente o diagnóstico, o estágio da doença, os exames, a evolução clínica, as complicações e a justificativa para a caracterização da nefropatia grave.
Quais exames comprovam a nefropatia grave?
A comprovação depende das características de cada caso.
Não existe um único exame obrigatório para todas as pessoas com doença renal.
Entretanto, determinados exames e documentos são especialmente relevantes.
Creatinina
A creatinina é uma substância produzida pelo metabolismo muscular e eliminada principalmente pelos rins.
Sua concentração no sangue auxilia na avaliação da função renal.
Valores elevados podem indicar comprometimento da filtração, mas precisam ser interpretados considerando idade, massa muscular, medicamentos e outras condições clínicas.
Não existe um valor de creatinina estabelecido pela Lei nº 7.713/1988 que garanta automaticamente a isenção.
Taxa de filtração glomerular
A taxa de filtração glomerular estimada é um dos principais indicadores da função renal.
Ela permite classificar a doença renal crônica e acompanhar sua evolução.
Para fins de comprovação, é especialmente importante apresentar exames realizados em diferentes períodos.
Isso permite verificar quando ocorreu a redução da função renal e se houve progressão para um estágio mais avançado.
Proteinúria e albuminúria
A presença de proteínas na urina pode indicar lesão renal.
A albuminúria, em especial, é utilizada nas diretrizes médicas para classificar a doença renal crônica e avaliar o risco de progressão.
Resultados persistentes e expressivos podem ser relevantes para demonstrar comprometimento renal, especialmente quando associados a outras alterações.
Ureia, eletrólitos e outros exames laboratoriais
Dependendo do quadro, também podem ser importantes:
- Ureia;
- Potássio;
- Sódio;
- Bicarbonato;
- Cálcio;
- Fósforo;
- Hemograma;
- Exames relacionados ao metabolismo mineral e ósseo.
Esses resultados podem demonstrar complicações decorrentes da perda da função renal.
Exames de imagem
Ultrassonografia, tomografia, ressonância magnética e outros exames podem identificar alterações estruturais dos rins.
Entre os achados possíveis estão redução do tamanho renal, alterações de ecogenicidade, cistos, obstruções e outras anormalidades.
Biópsia renal
A biópsia pode ser importante para diagnosticar determinadas doenças renais, especialmente algumas glomerulopatias.
Entretanto, não é um exame obrigatório para todos os pacientes e não constitui requisito universal para a isenção.
Documentos de hemodiálise, diálise peritoneal ou transplante
Quando o paciente realiza terapia renal substitutiva, relatórios médicos, prontuários e documentos do tratamento podem constituir provas relevantes.
Esses documentos também ajudam a identificar a evolução da doença e a data em que o comprometimento renal se tornou grave.
O que deve constar no laudo médico para isenção de Imposto de Renda por nefropatia grave?
O laudo médico é um dos documentos mais importantes para o reconhecimento do direito.
A Receita Federal disponibiliza um modelo oficial de laudo pericial para isenção de Imposto de Renda por moléstia grave, que contempla a identificação da doença, o CID, a data do diagnóstico e a fundamentação médica.
No caso da nefropatia grave, é recomendável que o relatório apresente informações suficientes para demonstrar não apenas a existência da doença renal, mas também sua gravidade.
Entre os elementos relevantes estão:
1. Diagnóstico da doença renal
O médico deve identificar a enfermidade e, quando possível, sua causa.
2. Estágio da doença
É importante informar a classificação da doença renal crônica e a taxa de filtração glomerular.
3. Histórico e evolução
O relatório deve descrever a evolução da função renal, especialmente quando existem exames antigos que demonstram a progressão.
4. Complicações
Devem ser registradas as complicações clinicamente relevantes, como anemia, distúrbios metabólicos, alterações cardiovasculares ou outras manifestações associadas.
5. Tratamento realizado
O documento pode mencionar medicamentos, acompanhamento nefrológico, hemodiálise, diálise peritoneal, transplante e internações.
6. Fundamentação da gravidade
É importante que o médico explique por que o quadro corresponde a uma nefropatia grave.
A simples utilização dessa expressão, sem justificativa clínica, pode não ser suficiente.
7. Data de início da condição grave
Essa informação possui especial importância jurídica.
O médico deve indicar, sempre que os documentos permitirem, quando o comprometimento renal passou a apresentar gravidade.
8. Identificação do profissional
O relatório deve conter nome, registro profissional, data e assinatura do médico.
Um laudo detalhado pode ser decisivo na análise do direito.
O laudo precisa ser emitido por médico do SUS?
A legislação prevê, para o reconhecimento administrativo da isenção, comprovação por laudo pericial emitido por serviço médico oficial da União, dos estados, do Distrito Federal ou dos municípios.
Isso não significa que o único documento útil seja um laudo produzido pelo SUS.
Relatórios de médicos particulares podem ser muito importantes para demonstrar o histórico clínico, a evolução da doença e a gravidade do comprometimento renal.
Além disso, existe uma distinção fundamental entre a exigência administrativa e a comprovação judicial.
O que diz o STJ sobre o laudo médico particular?
A Súmula 598 do Superior Tribunal de Justiça estabelece que não é indispensável apresentar laudo médico oficial para o reconhecimento judicial da isenção, desde que o juiz considere a doença grave suficientemente comprovada por outros meios.
Portanto, um pedido administrativo negado por ausência de laudo oficial pode, conforme as circunstâncias, ser analisado judicialmente com base em outros documentos médicos.
Entre as provas que podem ser utilizadas estão relatórios de nefrologistas, exames laboratoriais, prontuários hospitalares, documentos de diálise e relatórios de transplante.
O reconhecimento judicial dependerá da avaliação das provas existentes no caso concreto.
A isenção de Imposto de Renda por nefropatia grave é vitalícia?
A legislação não estabelece que toda isenção reconhecida por nefropatia grave seja necessariamente vitalícia.
Entretanto, também não determina que a pessoa precise apresentar sintomas ativos permanentemente.
O Superior Tribunal de Justiça, por meio da Súmula 627, consolidou o entendimento de que a concessão ou manutenção da isenção não exige a demonstração de sintomas contemporâneos nem de recidiva da doença.
Assim, nosso entendimento é que sim, a isenção é vitalícia.
Esse entendimento é particularmente relevante para pessoas que apresentaram nefropatia grave e posteriormente obtiveram melhora clínica, inclusive após determinados tratamentos.
Quais rendimentos ficam isentos do Imposto de Renda?
A isenção por nefropatia grave não alcança automaticamente todos os rendimentos recebidos pelo contribuinte.
Em regra, estão abrangidos os rendimentos legalmente enquadrados como:
- Aposentadoria;
- Pensão;
- Reforma militar;
- Reserva remunerada;
- Complementação de aposentadoria;
- Complementação de pensão;
- Décimo terceiro relacionado aos rendimentos abrangidos.
A aplicação da isenção a benefícios de previdência complementar deve observar a natureza jurídica do pagamento e as particularidades do plano.
Por outro lado, rendimentos provenientes de salários, trabalho autônomo, aluguéis, aplicações financeiras e outras fontes não se tornam automaticamente isentos em razão da doença.
Quem recebe aposentadoria e continua trabalhando tem direito?
Sim, desde que estejam presentes os requisitos da isenção.
Nesse caso, os proventos de aposentadoria podem ser isentos, enquanto os rendimentos do trabalho permanecem tributáveis.
É possível recuperar o Imposto de Renda pago antes do reconhecimento da isenção?
Sim.
Quando a nefropatia grave já estava presente e houve recolhimento de Imposto de Renda sobre rendimentos legalmente isentos, pode existir direito à restituição dos valores pagos indevidamente.
O reconhecimento administrativo ou judicial da isenção pode ocorrer muito tempo depois do início da doença grave. Isso não significa, necessariamente, que o direito tenha surgido apenas na data do requerimento.
É possível recuperar os últimos cinco anos?
A legislação tributária estabelece prazos para a recuperação de valores pagos indevidamente.
Em muitas situações, a restituição pode alcançar pagamentos realizados nos cinco anos anteriores, observadas as regras de prescrição e as particularidades do caso.
Entretanto, não é correto afirmar que toda pessoa com nefropatia grave poderá recuperar automaticamente cinco anos de imposto.
É necessário verificar:
- Quando a doença passou a ser grave;
- Quando começou o recebimento da aposentadoria ou pensão;
- Quais rendimentos foram tributados;
- Quando ocorreram os pagamentos;
- Se houve declarações e restituições anteriores;
- Se existe prescrição;
- Se houve pedido administrativo ou processo judicial.
Por que o pedido de isenção por nefropatia grave pode ser negado?
Os indeferimentos podem decorrer de diferentes motivos.
Entre os mais comuns estão:
Laudo médico incompleto: o documento informa a doença renal, mas não apresenta dados suficientes sobre a gravidade.
Ausência de exames: não são apresentados resultados capazes de demonstrar a evolução ou o comprometimento da função renal.
CID sem fundamentação: o relatório contém apenas o código da doença, sem descrição clínica.
Falta da data de início: não é possível identificar quando a condição passou a ser grave.
Divergência na avaliação médica: a perícia administrativa não reconhece a gravidade indicada pelo médico assistente.
Melhora após tratamento: a Administração considera a melhora clínica como fundamento para afastar o enquadramento, situação que exige análise à luz da jurisprudência do STJ.
Ausência de laudo oficial: o órgão exige a documentação prevista para o procedimento administrativo.
Rendimento não abrangido: o pedido envolve salário ou outra receita que não se enquadra na isenção.
Cada fundamento exige uma análise específica.
O que fazer quando o INSS ou outro órgão nega a isenção?
O indeferimento administrativo não significa, necessariamente, que a pessoa não possui o direito.
É importante identificar exatamente por que o pedido foi negado.
Em alguns casos, o problema está na ausência de documentação ou na falta de informações importantes no laudo.
Em outros, existe uma divergência sobre a gravidade da doença, sobre a data de início ou sobre a interpretação da legislação.
Dependendo da situação, pode ser possível complementar a documentação, apresentar recurso administrativo ou buscar o reconhecimento judicial.
A Justiça pode reconhecer a isenção mesmo após a negativa administrativa?
Sim.
O Poder Judiciário pode avaliar as provas médicas e jurídicas e reconhecer o direito quando os requisitos estiverem demonstrados.
A Súmula 598 do STJ é especialmente importante porque permite o reconhecimento judicial da isenção mesmo sem laudo médico oficial, desde que existam outros elementos probatórios suficientes.
Também é possível discutir judicialmente a data de início da condição grave e a recuperação de valores recolhidos indevidamente, respeitados os requisitos legais.
O resultado dependerá das provas e das particularidades do caso concreto.
Quais documentos são importantes para analisar o direito à isenção?
Para uma avaliação adequada, é recomendável reunir documentos médicos, previdenciários e fiscais.
Documentos médicos
- Relatórios do nefrologista;
- Laudos médicos;
- Exames de creatinina;
- Resultados da taxa de filtração glomerular;
- Exames de proteinúria e albuminúria;
- Exames de imagem;
- Prontuários hospitalares;
- Relatórios de internação;
- Documentos de hemodiálise ou diálise peritoneal;
- Documentos relacionados ao transplante renal;
- Exames antigos que demonstrem a evolução da doença.
Documentos previdenciários
- Carta de concessão da aposentadoria ou pensão;
- Extratos do benefício;
- Comprovantes de pagamento;
- Documentos do regime próprio;
- Informações sobre previdência complementar, quando houver.
Documentos fiscais
- Informes de rendimentos;
- Declarações de Imposto de Renda;
- Comprovantes de retenção;
- Documentos de restituições anteriores;
- Comprovantes de imposto pago.
A documentação completa permite avaliar não apenas a existência do direito, mas também o período de isenção e a possibilidade de recuperação de valores.
Nefropatia grave e isenção de Imposto de Renda: a importância de uma análise individual
A nefropatia grave está expressamente prevista na legislação brasileira como uma das doenças que permitem a isenção de Imposto de Renda sobre aposentadorias, pensões e outros rendimentos de inatividade abrangidos pela lei.
Entretanto, o reconhecimento do direito exige mais do que a apresentação de um diagnóstico.
É necessário compreender o estágio da doença renal, a evolução da função dos rins, as complicações existentes e o momento em que o comprometimento passou a apresentar gravidade.
Essa análise é especialmente importante para pessoas com doença renal crônica avançada, pacientes em hemodiálise ou diálise peritoneal e pessoas que passaram por transplante renal.
Também merece atenção a situação de quem teve o pedido administrativo negado ou continua sofrendo descontos de Imposto de Renda apesar de apresentar documentação médica que demonstra a doença grave.
O reconhecimento da isenção pode representar não apenas a interrupção de descontos futuros, mas também a possibilidade de recuperar valores pagos indevidamente.
Por isso, a avaliação deve considerar conjuntamente os documentos médicos, a legislação aplicável, a jurisprudência e o histórico dos rendimentos tributados.
Orientação jurídica especializada
A Fazolo Advocacia atua na análise e no reconhecimento do direito à isenção de Imposto de Renda para aposentados, pensionistas e militares abrangidos pela legislação, em razão de doenças graves.
Nos casos de nefropatia grave, a avaliação considera o histórico médico, os exames, a evolução da função renal, os documentos previdenciários e as informações fiscais, com atenção especial à identificação da data de início da condição grave e à possibilidade de restituição de valores.
Se você recebe aposentadoria ou pensão, possui doença renal e continua pagando Imposto de Renda, uma análise individual da documentação pode esclarecer se a sua situação se enquadra nas hipóteses legais de isenção.
A Fazolo Advocacia realiza atendimento personalizado e online para pessoas de todo o Brasil.